Рефинансирование ипотеки в Сбербанке

Рефинансирование ипотечного кредита в Сбербанке в 2021 году. Условия, требования и выгода сделки.

автор Моника Микаия

При появлении материальных сложностей банки обычно идут на уступки своим клиентам. Для этого действуют специальные программы. Рефинансирование ипотечного кредита в Сбербанке в 2021 году позволяет снизить ставку, уменьшить переплату.

Ставки

С 14.01.2020 года Сбербанком были изменены условия ипотеки. Это коснулось и ставки:

  • для первого платежа больше 20% она поднялась на 1 пункт;
  • платежи до 20% повысились на 1,2%.

Повышение не произошло в льготных программах. Это касается «Военной ипотеки», «Ипотеки с господдержкой для семей с детьми». Изменения не были внесены в программу перекредитования ипотеки.

yandex_ad_1

Ставка назначается в 12,9%. Но предварительно следует просчитать, выгодным ли будет рефинансирование. Для этого учитывают все траты, а не только ориентируются на процентную ставку.

Требования к клиенту

Как оформляется рефинансирование ипотечного кредита в Сбербанке в 2021 году, если ипотека оформлена в Сбербанке? Важно, чтобы клиент соответствовал основным требованиям:

  • возраст – 21-75 лет на период окончания срока;
  • стаж – больше 1 года, а на последнем месте – от 6 месяцев;
  • гражданство РФ;
  • отсутствие кредитных просрочек;
  • подтверждение дохода справкой 2-НДФЛ.
Если клиент получает зарплату на карточку банка, то второе требование для него не действует. Все сведения фиксируются при составлении анкеты.

Требования к ипотеке

Рефинансирование выполняется не всегда. Его оформляют при соответствии нескольким условиям:

  1. По ипотеке нет просрочек на протяжении года.
  2. Договор действует не меньше 6 месяцев, а до его окончания не меньше 3 месяцев.
  3. Раньше не выполнялось рефинансирование.
  4. Клиент оформит страховку.
  5. Ипотечный договор составлялся на первичку или вторичку, а не на строящийся объект.

Только при соответствии всем требованиям банк одобряет заявку на рефинансирование. Эти нормы действуют для всех клиентов без исключения.

yandex_ad_2

Требования к залогу

Рефинансирование ипотеки в Сбербанке в 2021 году оформляется при соблюдении требований к объекту залога. Они заключаются в следующем:

  1. Купленное жилье должно быть в распоряжении покупателя.
  2. Заемщик должен показать Сбербанку документ о собственности.
  3. Залог должен быть в качестве предмета ипотеки у первичного кредитора.
  4. В Сбербанке нужно переоформить недвижимость под залог после того, как устранено обременение и оплачен первичный займ.
  5. Если залогом служит другое имущество, которое не оформлялось в ипотеку, у него должны отсутствовать какие-либо обременения.
Сначала важно убедиться в соответствии всем требованиям, а после этого можно обращаться в банк. Заявка может быть отклонена даже в том случае, если хоть одно условие не соблюдено.

include_poll4453

Выгода рефинансирования

Оформление ипотеки под меньший процент имеет свои нюансы. Клиенту предлагается оформление страхового полиса или требуются расходы на регистрацию. Поэтому следует предварительно определить свою выгоду от этой процедуры.

Рефинансирование обычно оформляется в следующих случаях:

  1. Крупная сумма кредита. Поскольку ставка уменьшается на 0,5-1%, переплата будет существенно снижена из-за крупной суммы остатка.
  2. Долгий срок кредита. Сначала оплачиваются проценты, а затем основная часть. Поэтому лучше выполнить досрочное внесение у первичного займодателя вначале.
  3. Большой процент. Считается, что и 1% сильно снижает переплату.
Некоторые заемщики получают ипотеку в другом банке, не учитывая дополнительные траты. Но именно на них можно сэкономить, оформив рефинансирование.

Порядок процедуры

Если устраивают ставки и условия по ипотеке, то можно оформлять рефинансирование ипотеки в Сбербанке. В 2021 году процедура включает следующие этапы:

  1. Сначала подготавливаются документы и реквизиты ипотеки.
  2. Следует составить заявление и оформить заявку на портале «ДомКлик». Рассматривается она 5-10 дней.
  3. Если вынесено положительное решение, документы на объект нужно отправить в банк, а также оформить его оценку. Осуществляется процедура 3-5 дней. На рассмотрение документов и оценку уходит 5 дней.
  4. Выдается кредит под ставку 12,9%. Оформленную ипотеку погашают, полученной суммы для этого будет достаточно.
  5. Важно составить заявление на досрочную оплату ипотеки и перечислить сумму в банк. После этого нужно взять справку, подтверждающую отсутствие обязательств. Ее нужно отправить в Сбербанк за 60 дней с момента оформления займа.
  6. Закладную, которая выдается в банке, следует отнести в Росреестр, чтобы устранить обременения. На это уходит 2-3 дня.
  7. Требуется зарегистрировать сделку и подписать ипотечный договор. В этом случае ставка понижается на 2 пункта.

Одобрение заявки

Заявка рассматривается в течение 5-10 дней. Срок определяется на основе нужной суммы, действия льготных программ или кредитной истории. Скорость ответа зависит от периода кредитования, зарплаты, иждивенцев у заемщика.

Залог в рефинансировании считается важным элементом, из-за которого могут отклонить заявку:

  1. «Малосемейки» не используются в качестве залога.
  2. Важно, чтобы перекрытия между этажами были железобетонными или металлическими.
  3. Нестандартные помещения не могут быть залогом.
  4. В объекте недвижимости должны быть отдельная кухня и санузел, отопительная система и водоснабжение.

Необходимые документы

Чтобы подать заявление на рефинансирование ипотеки, требуется подготовить документацию. Основной перечень включает:

  • паспорт РФ;
  • анкету;
  • бумаги о доходах;
  • договор рефинансируемого кредита;
  • выписку об остатке долга;
  • справку об отсутствии долга;
  • документы по залогу.

Это лишь примерный список, он может дополниться после одобрения заявки. Банк может запросить справки и выписки, которые не включены в основной перечень.

Плюсы рефинансирования

Главные преимущества:

  1. Понижение процентной ставки, следовательно, и уменьшение суммы переплаты. У заемщика уменьшается кредитная нагрузка, что улучшает материальное положение. В этом случае нужно определить личную выгоду, поскольку понижение процента приводит к издержкам.
  2. Можно соединить все кредиты и ипотеку, чтобы вносить платеж 1 раз в месяц.
  3. При уменьшении платежей появляются свободные личные средства.
  4. Можно оплачивать кредит с помощью Сбербанк-Онлайн, где отсутствуют комиссии.
Именно благодаря указанным преимуществам услугу рефинансирования выбирают многие заемщики, у которых ухудшилось материальное положение. Благодаря оформлению такой сделки можно легко решить эту проблему.

Недостатки

Важно учитывать и минусы:

  1. При неверном подходе клиент терпит убытки еще при оформлении. Для рефинансирования нужно оплатить процедуру оценки жилья, приобретение страховки. Еще нужно учитывать и потраченное время.
  2. В некоторых банках нельзя досрочно оплачивать ипотеку до конкретного срока. А оспаривание этих норм ложится на заемщика.
  3. Нельзя оформить услугу юридическим лицам.
Рефинансирование имеет и отрицательные стороны. Поэтому сначала необходимо взвесить не только плюсы, но и минусы. Это позволит принять верное решение.

Сложности

При оформлении процедуры могут появиться трудности, особенно с использованием материнского капитала. По закону дети и родители – равноправные владельцы купленного жилья. Получается, что после оплаты ипотеки у всех должны быть одинаковые доли.

Трудность рефинансирования основана на том, что банки подвергаются большим рискам из-за вероятного прекращения выплат родителями. Дети считаются защищенным населением, поэтому при просрочках банк не имеет права конфисковать имущество.

Материнский капитал сложно использовать и после рефинансирования. Связано это с тем, что меняется цель кредитования. А капитал может использоваться для оплаты кредита, оформленного на выплату ранее полученного долга.

Следовательно, чтобы оформить рефинансирование ипотечного кредита в Сбербанке в 2021 году, сначала необходимо учесть все нюансы, проанализировать плюсы и минусы. А только потом стоит принимать решение.

Подведем итог


  1. При рефинансировании ипотеки действуют свои условия и требования.
  2. Предварительно нужно понять личную выгоду и определить недостатки.
  3. Процедура оформляется согласно установленным этапам, которые следует обязательно пройти.
  4. При несоответствии каким-либо требованиям банк может отклонить заявку.
Модный образ — виджет Клео.ру

Какой будет курс доллара в декабре 2026 года

Какой будет курс доллара в декабре 2026 года - прогноз и мнение экспертов. Какие события влияют на стоимость американской валюты.

автор Артем Маслов

Валютные вложения остаются одним из самых проверенных способов сберечь капитал. Однако оказаться в плюсе удастся только при трезвом расчете. Необходимо учитывать факторы влияния и помнить о возможных рисках. Финансовые аналитики подготовили валютные прогнозы на месяц и рассказывают, каким будет курс доллара в декабре 2026 года.

Что влияет на курс доллара

В периоды глобальной нестабильности вопрос надежного хранения средств всегда актуален. Санкции вокруг денежных операций значительно сузили количество инструментов, однако инвестиции в доллар сохранили свою популярность, несмотря на обстоятельства.

Но даже надежный «американец» может преподнести массу неприятностей, если планировать покупку валюты наугад и игнорировать связанные с этим риски. Перед покупкой стоит разобраться, что влияет на курс валют сильнее и на какие события следует обращать внимание в первую очередь. Рассмотрим основные факторы.

Торговый баланс

Доллар – такой же товар, как любой другой. Стоимость валюты определяется базовыми экономическими правилами – балансом спроса и предложения. Если желающих купить доллары много, их стоимость закономерно растет. В случаях, когда предложение сильно превышает спрос, валютный курс падает. Такая же схема лежит в основе многих других рыночных процессов.

Основной поток долларов в страну дает экспорт. Компании, которые продают за границу различные товары, получают выручку в валюте. Чаще всего взаиморасчеты производятся в долларах. Для обеспечения внутренних процессов экспортеры переводят прибыль в рубли, наполняя тем самым валютный рынок. Импортеры действуют по иной схеме. Они используют валюту для покупки зарубежных товаров и услуг, формируя таким образом спрос.

Когда деньги от экспорта превышают траты на импорт, торговый баланс называют положительным. Если перевешивает импорт, баланс отрицательный. В первом случае рубль получает поддержку, во втором – теряет ее.

курс доллара в декабре 2026
Изображение сгенерировано нейросетью

Инфляция

Инфляция – один из главных показателей. Он демонстрирует, как быстро растут цены на товары и услуги. В части валютного курса его роль тоже значима. Если инфляция в России держится на уровне выше, чем в США, то рубль обесценивается быстрее доллара. И наоборот, когда американские экономические показатели ухудшаются, происходит укрепление рубля. Чем дольше такая картина держится, тем заметнее она отражается на курсе.

Помимо прямого влияния существует и психологическая составляющая, которую часто недооценивают. Информация о высокой инфляции является тревожным сигналом для инвесторов и крупного бизнеса: они переводят капитал в более стабильные и предсказуемые активы. Это в моменте ослабляет рубль на фоне доллара и других валют.

Изображение сгенерировано нейросетью

Монетарная политика Центробанка

Для управления курсом валют Центробанк обычно использует ключевую ставку. Это процент, под который регулятор выдает кредиты коммерческим банкам. На ее основании финансовые организации устанавливают свои условия для обычных людей и бизнеса.

В случае, если ставка высокая, рубль привлекает больше внимания со стороны инвесторов. Доходность вкладов растет, держать деньги в национальной валюте становится выгоднее, курс снижается. Одновременно с этим становятся дороже кредиты. Бизнесу сложнее расширяться за счет заемных средств, замедляется производство и сокращается финансовая активность. Если же ставку снижают, то это может привести к ослаблению рубля на фоне других валют.

Изображение сгенерировано нейросетью

Цены на полезные ископаемые

Главный источник валютной выручки страны – международная торговля. Не секрет, что основным пунктом в этом являются сырье и полезные ископаемые. Санкции и другие ограничения не отменили этой зависимости. Российская экономика по-прежнему сильно привязана к мировым ценам на ресурсы.

Когда сырье дорожает, доходы от его продажи растут. В бюджет приходит больше денег, и рубль получает поддержку. Если цены падают, стоит ждать проблем в экономике. Вместе с ними приходит и рост курса доллара. Поэтому за мировыми рынками и ценами на полезные ископаемые стоит следить не только трейдерам, но и тем, кто планирует хранить капитал в валюте.

Изображение сгенерировано нейросетью

Курс доллара в декабре 2026 года в России: прогнозы экспертов

Оценивать, каким будет курс доллара в декабре 2026 года, нужно с учетом всех факторов сразу. Финансовые аналитики отмечают, что к концу года рубль может немного ослабнуть. Причиной этому эксперты называют сезонность и рост внутреннего потребления. Впрочем, другие варианты исключать не стоит: рынок нередко удивляет даже опытных специалистов.

Выделяются три наиболее вероятных сценария:

  • Рост курса доллара. Чтобы «американец» заметно подорожал, должно сойтись сразу несколько условий. В их числе рост импорта или падение экспорта, снижение цен на полезные ископаемые, введение новых ограничительных мер, снижение ключевой ставки, потеря позиций на мировой арене. Дополнительное давление создаст сезонный фактор. Как правило, перед новогодними праздниками россияне активно покупают валюту. При таком раскладе возможен рост до 90 рублей и выше.
  • Стабильный сценарий. Он сработает, если ЦБ сохранит нынешний курс монетарной политики, а значимых геополитических потрясений не случится. Тогда доллар останется в ценовом коридоре 80-86 рублей.
  • Снижение курса доллара. Для укрепления рубля тоже нужно совпадение нескольких событий. Например, сокращение импорта, рост экспорта, новые торговые связи, отмена санкций в ресурсной части, повышение ключевой ставки, укрепление позиций на мировой арене. Если все это произойдет, доллар может опуститься до 75 рублей и ниже.
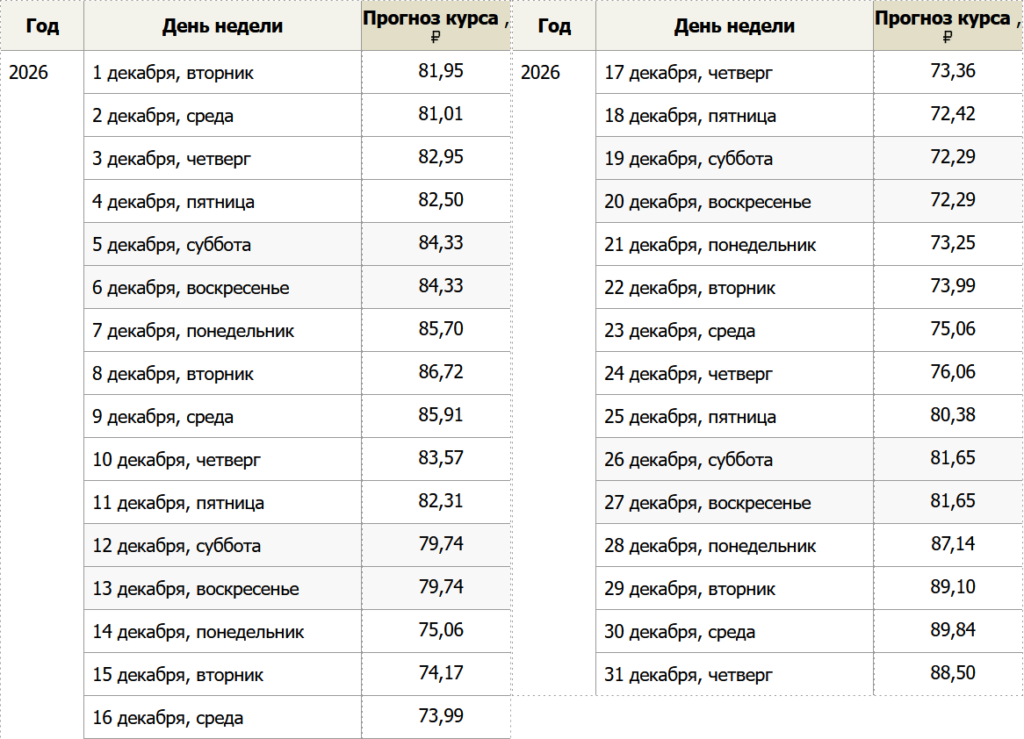
Прогноз курса доллара на декабрь 2026 года

Важно помнить, что валютный прогноз составляется с учетом той информации, которая уже имеется. В случае непредвиденных событий он может потерять актуальность. Собираясь покупать валюту, следует учитывать свежие данные и проводить собственный анализ.

Стоит ли покупать доллары в декабре 2026 года: возможные риски

Покупка валюты всегда должна иметь цель. Если доллары нужны для поездки за границу, оплаты зарубежных товаров или услуг, брать их можно без лишних опасений. Главное – чтобы валюта была в наличии в обменных пунктах, а цена оставалась адекватной.

Долгосрочные вложения требуют больше осторожности. Из-за высокой неопределенности курс может резко колебаться в одну или другую сторону, позволяя как быстро заработать, так и потерять деньги. Необходимо внимательно относиться к рискам и помнить о диверсификации.

курс доллара в декабре 2026
Изображение сгенерировано нейросетью

Подведем итог

Финансовые аналитики изучили рынок и определили, каким будет курс доллара в декабре 2026 года. Ожидается движение в рамках ценового коридора 80-86 рублей с ростом к верхней границе в конце месяца. Напоминаем, что данный прогноз не является инвестиционной рекомендацией. Перед совершением финансовых операций необходимо провести собственный анализ с учетом актуальных данных и личных предпочтений.

Модный образ — виджет 290 px

Артем Маслов

Специалист по финансам и кредиту

Фото: Изображения сгенерированы нейросетью