В какой банк вложить деньги под проценты в 2022 году пенсионерам

Куда вложить деньги пенсионеру в 2022 году. Обзор лучших условий банков в Москве и СПб, на что обратить внимание и какие детали учесть.

автор Моника Микаия

Пенсионные накопления, даже с учетом постоянной разработки правительством новых программ, – дело нестабильное. Они мало чем подкреплены, кроме обещаний. Современные граждане старшего возраста понимают, что обеспечивать себя доходом на будущее нужно самостоятельно. Чтобы собрать инвестиционный портфель для пенсионера, нужно разобраться, в какой банк лучше вложить деньги под проценты в 2022 году, какие условия предлагают различные организации.

Как пенсионеру вложить деньги в 2022 году

После заморозки накопительной пенсии в 2014 году многие граждане потеряли доверие к пенсионной системе РФ. Долгосрочные инвестиционные инициативы органично заменились другим инструментом для накоплений – ИИС (аббревиатура расшифровывается как индивидуальный инвестиционный портфель). Это предложение разрабатывается банками для пенсионеров, имеющих финансовые накопления и желающих их приумножить для себя или детей.

Сравнительный анализ показывает следующие цифры. Если доход составляет 100 тыс. руб., то 6%, которые в течение 20 лет будут отчисляться в ГПП (гарантированный пенсионный план), дадут доходность всего в 5% и инвестирование в размере около 1,45 млн руб. Капитал обретет размер в 2,475 млн руб. и даст прибавку к пенсии порядка 14 тыс. руб. в месяц на протяжении 15 лет.

Интересно! Когда День семьи, любви и верности в 2022 году

yandex_ad_1

В какой бы банк ни вложил пенсионер деньги под проценты в 2022 году, инвестиционная доходность даст 10% прибыли с учетом налогового вычета. Это уже лучше – дополнительные 25 тыс. руб. в месяц к основной пенсии не помешают. К тому же в любой момент можно забрать деньги со счета, хоть и потеряв налоговый вычет. В случае с ГПП отложенные деньги можно получить только в течение первых 6 месяцев после того, как счет был открыт, и то лишь при условии серьезной болезни.

Гарантии государства на инвестиционный счет не распространяются, однако мы видим, что и с пенсией они действуют не всегда. Даже если со стороны государства действует страховка, это не утешает. В условиях экономической нестабильности последних нескольких лет эксперты рекомендуют собирать инвестпортфель вместо надежд на государственную поддержку. С 2017 года в Госдуме находится на рассмотрении проект о страховании инвестиций физических лиц на ИИС.

Кроме того, по инвестсчету есть возможность получить налоговый вычет. Они делятся на два вида:

  • 13% от суммы взноса (не больше 52 тыс. руб. в год) – целесообразно для краткосрочных вложений;
  • освобождение от налога на прибыль – подходит для длительных накоплений на пенсию.
Лучше заранее решить, кто будет управлять деньгами инвестора. Как правило, выбирают управляющую компанию, брокера или занимаются самостоятельно. Помните, что управляющая компания возьмет комиссию, но не более 2% годовых.

Вклады в Москве и Санкт-Петербурге: топ-10 лучших предложений

Прежде чем вкладывать деньги в первый попавшийся банк, имеющий пенсионные вклады, необходимо провести сравнительный анализ и выбрать ту организацию, которая предложит подходящие условия. В какой банк, предлагающий доход пенсионерам, лучше вложить деньги под проценты в 2022 году, раскрывает топ-10 вариантов по Москве и СПб:

  1. «Сохраняй» (Сбербанк). Ставка — до 3,5% годовых. Срок от 30 дней. Выплата процентов ежемесячно. Есть капитализация, но отсутствует пополнение. Банком предусмотрено страхование вкладов частных лиц до 1,4 млн руб.
  2. Новый Пенсионный (Мособлбанк). Ставка — до 7,25% при сумме вклада от 10 тыс. руб. сроком на год. Капитализация и выплата процентов происходят ежемесячно, пополнение возможно, а вот частичное снятие – нет.
  3. Вклад «Яркая звезда» (ББР БАНК). Ставка — до 7,35% при сумме вклада от 50 тыс. руб. сроком от 180 дней до 4 лет. Возможно пополнение, но отсутствует капитализация и частичное снятие. Выплата процентов происходит ежегодно.
  4. «Все просто». Ставка — до 7%, сумма вклада от 1 тыс. руб. на срок от 1 дня до 3 лет. Капитализация и выплата процентов – ежемесячно. Без пополнения и частичного снятия.
  5. Вклад «Пенсионный» (СДМ-Банк). Ставка — до 7%, сумма вклада от 10 тыс. руб. на срок от 3 до 5 лет. Капитализация происходит ежеквартально, возможно пополнение и частичное снятие. Банком предусмотрено частичное снятие до 30% суммы без потери процентов 1 раз в течение срока.
  6. «Пенсионный» (Уральский Банк реконструкции и развития). Ставка — до 6,45% при вкладе от 50 тыс. руб. на 3 года. Капитализация в конце срока, возможно пополнение. Частичное снятие отсутствует.
  7. «Мой доход» (Промсвязьбанк). Ставка — до 6,8% от 10 тыс. руб. Срок – от 3 месяцев до 3 лет. Выплата процентов в конце срока, частичное снятие и капитализация отсутствуют. Возможно пополнение.
  8. Гранд+ (Московский кредитный банк). Ставка — до 7,5% при сумме от 1 тыс. до 10 млн руб. Срок — от года до 2 лет. Выплата процентов производится ежемесячно, возможно пополнение вклада. Отсутствует капитализация и частичное снятие.
  9. Вклад «Пенсионный» (банк «Русский стандарт»). Ставка — до 6,35% при сумме вклада от 10 тыс. руб. Срок вклада — от полугода до 2 лет. Капитализация не предусмотрена, выплата процентов производится ежемесячно. Возможно пополнение, но не частичное снятие.

Интересно! Когда День медика в 2022 году в России

yandex_ad_2

Это лучшие предложения банков по вкладам для пенсионеров. Большинство программ – краткосрочные, но с хорошим процентом. Конечно, условия вклада по каждому банку стоит изучить дополнительно. Выбор зависит от многих факторов, включая банальное удобство посещения отделения банка при возникновении различных вопросов. Условия многих финучреждений подкрепляются дополнительным страхованием вкладов и нацелены в первую очередь на создание «финансовой подушки» и борьбу с инфляцией.

Важно заранее продумать стратегию по вкладу. Во-первых, «не кладите все яйца в одну корзину». Во-вторых, по возможности, страхуйте вклады. В-третьих, старайтесь не трогать деньги, вложенные под процент. Так они принесут больше доходности.

Как выбрать вклад

Следующие значимые факторы помогут определиться с выбором, в какой банк лучше вложить деньги под проценты в 2022 году пенсионерам:

  • Надежность банка и кредит доверия. Речь идет о способности выполнять взятые на себя банком обязательства независимо от обстоятельств. Известные организации вроде «Сбербанка» и «Мособлбанка» более надежны, чем те, чьи наименования не на слуху.
  • Ставка по процентам. Зависит от инфляции и стабильности национальной валюты. Процент регулирует потери при изменении этих факторов.

​

  • Размер депозита на старте – это может быть как 1 тыс., так и 100 тыс. руб. Отталкивайтесь от собственных финансовых задач.
  • Периодичность выплаты процентов.
  • Возможность частичного снятия необходимой суммы. Не все банки предлагают эту услугу, но иногда деньги нужны срочно, так что следует предусмотреть этот момент.
  • Капитализация – присоединение процентов к телу вклада. Фактор обеспечивает максимальный доход.

Итоги

Зарабатывать деньги сложно, но еще сложнее их сохранить. Банки осознают зону финансового риска у людей в пожилом возрасте: различные форс-мажорные условия по здоровью и жилью у пенсионера всегда возможны. Не храните деньги «под матрасом», лучше дайте возможность накоплениям работать, принося доход.
Модный образ — виджет Клео.ру

Какой будет курс доллара в декабре 2026 года

Какой будет курс доллара в декабре 2026 года - прогноз и мнение экспертов. Какие события влияют на стоимость американской валюты.

автор Артем Маслов

Валютные вложения остаются одним из самых проверенных способов сберечь капитал. Однако оказаться в плюсе удастся только при трезвом расчете. Необходимо учитывать факторы влияния и помнить о возможных рисках. Финансовые аналитики подготовили валютные прогнозы на месяц и рассказывают, каким будет курс доллара в декабре 2026 года.

Что влияет на курс доллара

В периоды глобальной нестабильности вопрос надежного хранения средств всегда актуален. Санкции вокруг денежных операций значительно сузили количество инструментов, однако инвестиции в доллар сохранили свою популярность, несмотря на обстоятельства.

Но даже надежный «американец» может преподнести массу неприятностей, если планировать покупку валюты наугад и игнорировать связанные с этим риски. Перед покупкой стоит разобраться, что влияет на курс валют сильнее и на какие события следует обращать внимание в первую очередь. Рассмотрим основные факторы.

Торговый баланс

Доллар – такой же товар, как любой другой. Стоимость валюты определяется базовыми экономическими правилами – балансом спроса и предложения. Если желающих купить доллары много, их стоимость закономерно растет. В случаях, когда предложение сильно превышает спрос, валютный курс падает. Такая же схема лежит в основе многих других рыночных процессов.

Основной поток долларов в страну дает экспорт. Компании, которые продают за границу различные товары, получают выручку в валюте. Чаще всего взаиморасчеты производятся в долларах. Для обеспечения внутренних процессов экспортеры переводят прибыль в рубли, наполняя тем самым валютный рынок. Импортеры действуют по иной схеме. Они используют валюту для покупки зарубежных товаров и услуг, формируя таким образом спрос.

Когда деньги от экспорта превышают траты на импорт, торговый баланс называют положительным. Если перевешивает импорт, баланс отрицательный. В первом случае рубль получает поддержку, во втором – теряет ее.

курс доллара в декабре 2026
Изображение сгенерировано нейросетью

Инфляция

Инфляция – один из главных показателей. Он демонстрирует, как быстро растут цены на товары и услуги. В части валютного курса его роль тоже значима. Если инфляция в России держится на уровне выше, чем в США, то рубль обесценивается быстрее доллара. И наоборот, когда американские экономические показатели ухудшаются, происходит укрепление рубля. Чем дольше такая картина держится, тем заметнее она отражается на курсе.

Помимо прямого влияния существует и психологическая составляющая, которую часто недооценивают. Информация о высокой инфляции является тревожным сигналом для инвесторов и крупного бизнеса: они переводят капитал в более стабильные и предсказуемые активы. Это в моменте ослабляет рубль на фоне доллара и других валют.

Изображение сгенерировано нейросетью

Монетарная политика Центробанка

Для управления курсом валют Центробанк обычно использует ключевую ставку. Это процент, под который регулятор выдает кредиты коммерческим банкам. На ее основании финансовые организации устанавливают свои условия для обычных людей и бизнеса.

В случае, если ставка высокая, рубль привлекает больше внимания со стороны инвесторов. Доходность вкладов растет, держать деньги в национальной валюте становится выгоднее, курс снижается. Одновременно с этим становятся дороже кредиты. Бизнесу сложнее расширяться за счет заемных средств, замедляется производство и сокращается финансовая активность. Если же ставку снижают, то это может привести к ослаблению рубля на фоне других валют.

Изображение сгенерировано нейросетью

Цены на полезные ископаемые

Главный источник валютной выручки страны – международная торговля. Не секрет, что основным пунктом в этом являются сырье и полезные ископаемые. Санкции и другие ограничения не отменили этой зависимости. Российская экономика по-прежнему сильно привязана к мировым ценам на ресурсы.

Когда сырье дорожает, доходы от его продажи растут. В бюджет приходит больше денег, и рубль получает поддержку. Если цены падают, стоит ждать проблем в экономике. Вместе с ними приходит и рост курса доллара. Поэтому за мировыми рынками и ценами на полезные ископаемые стоит следить не только трейдерам, но и тем, кто планирует хранить капитал в валюте.

Изображение сгенерировано нейросетью

Курс доллара в декабре 2026 года в России: прогнозы экспертов

Оценивать, каким будет курс доллара в декабре 2026 года, нужно с учетом всех факторов сразу. Финансовые аналитики отмечают, что к концу года рубль может немного ослабнуть. Причиной этому эксперты называют сезонность и рост внутреннего потребления. Впрочем, другие варианты исключать не стоит: рынок нередко удивляет даже опытных специалистов.

Выделяются три наиболее вероятных сценария:

  • Рост курса доллара. Чтобы «американец» заметно подорожал, должно сойтись сразу несколько условий. В их числе рост импорта или падение экспорта, снижение цен на полезные ископаемые, введение новых ограничительных мер, снижение ключевой ставки, потеря позиций на мировой арене. Дополнительное давление создаст сезонный фактор. Как правило, перед новогодними праздниками россияне активно покупают валюту. При таком раскладе возможен рост до 90 рублей и выше.
  • Стабильный сценарий. Он сработает, если ЦБ сохранит нынешний курс монетарной политики, а значимых геополитических потрясений не случится. Тогда доллар останется в ценовом коридоре 80-86 рублей.
  • Снижение курса доллара. Для укрепления рубля тоже нужно совпадение нескольких событий. Например, сокращение импорта, рост экспорта, новые торговые связи, отмена санкций в ресурсной части, повышение ключевой ставки, укрепление позиций на мировой арене. Если все это произойдет, доллар может опуститься до 75 рублей и ниже.
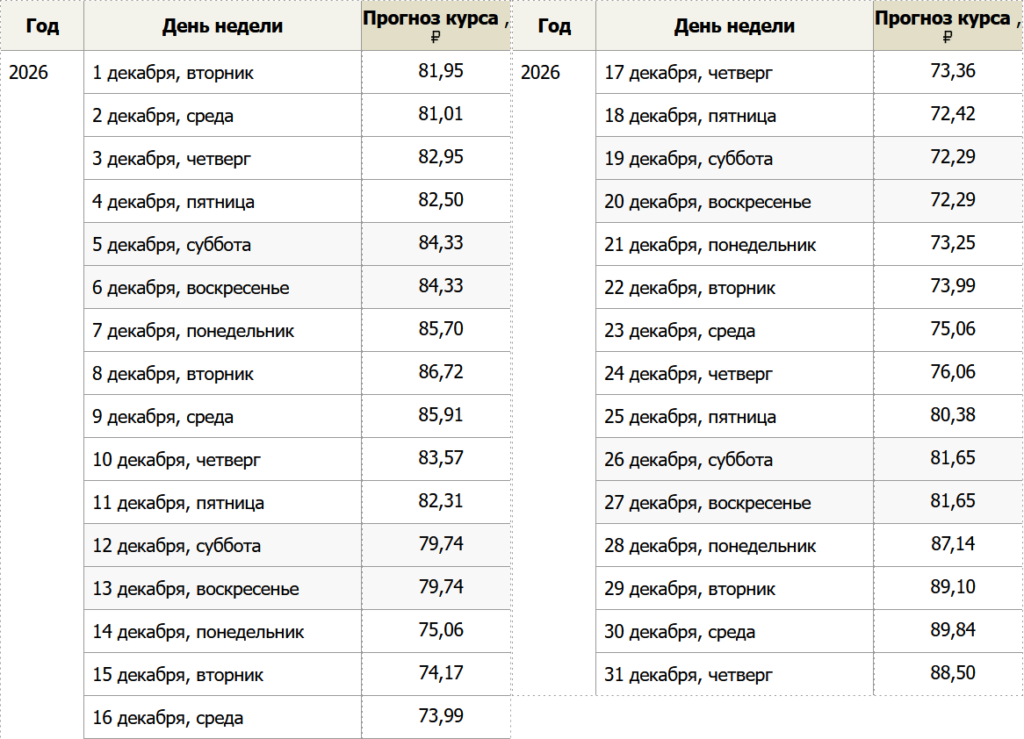
Прогноз курса доллара на декабрь 2026 года

Важно помнить, что валютный прогноз составляется с учетом той информации, которая уже имеется. В случае непредвиденных событий он может потерять актуальность. Собираясь покупать валюту, следует учитывать свежие данные и проводить собственный анализ.

Стоит ли покупать доллары в декабре 2026 года: возможные риски

Покупка валюты всегда должна иметь цель. Если доллары нужны для поездки за границу, оплаты зарубежных товаров или услуг, брать их можно без лишних опасений. Главное – чтобы валюта была в наличии в обменных пунктах, а цена оставалась адекватной.

Долгосрочные вложения требуют больше осторожности. Из-за высокой неопределенности курс может резко колебаться в одну или другую сторону, позволяя как быстро заработать, так и потерять деньги. Необходимо внимательно относиться к рискам и помнить о диверсификации.

курс доллара в декабре 2026
Изображение сгенерировано нейросетью

Подведем итог

Финансовые аналитики изучили рынок и определили, каким будет курс доллара в декабре 2026 года. Ожидается движение в рамках ценового коридора 80-86 рублей с ростом к верхней границе в конце месяца. Напоминаем, что данный прогноз не является инвестиционной рекомендацией. Перед совершением финансовых операций необходимо провести собственный анализ с учетом актуальных данных и личных предпочтений.

Модный образ — виджет 290 px

Артем Маслов

Специалист по финансам и кредиту

Фото: Изображения сгенерированы нейросетью