Почему в банках отказывают в кредите, даже с хорошей историей

Почему отказывают в кредите во всех банках даже с официальным доходом и хорошей кредитной историей. Автоматическое разрешение на выдачу кредита до 50 тыс. руб. Что нужно сделать, чтобы повысить шансы на одобрение заявки.

автор Моника Микаия

Нередко граждане сталкиваются с ситуацией, когда им отказывают в кредите во всех банках, даже с хорошей кредитной историей и зарплатой. Чтобы понять, почему так происходит, стоит разобраться, на какие факторы обращают внимание сотрудники банка при рассмотрении заявок.

Почему отказывают в кредите во всех банках с хорошей кредитной историей и зарплатой

Отказ в кредитовании в банке может быть вызван несколькими причинами. Банки считают себя вправе не объяснять мотивы своих решений, но есть несколько известных закономерностей.

Указание цели кредита

Охотно одобряются кредиты на потребительские нужды. Нужно указывать цели личных трат: на поездку, ремонт, покупку оргтехники. Не одобряются так называемые стоп-цели:

  • лечение;

  • развитие бизнеса;

  • рефинансирование кредитов.

yandex_ad_1

Для них разработаны отдельные кредитные программы. Так, кредитование бизнеса проводится по специальной системе, нужно подавать заявку по целевой программе. Для рефинансирования также разработаны специальные условия. По заявке на стандартный кредит с такими целями скорее всего будет отказ.

Интересно! Почему отказывают в выплате от 3 до 7 лет

Указание данных контактного лица

Это важный момент для одобрения заявки. Нужно предупредить человека, который будет указан в качестве контактного лица, о возможной сверке данных. Он должен быть в курсе того, где работает, проживает заявитель, платежеспособен он или нет и т. д.

Если специалисты банка позвонят, чтобы навести справки о потенциальном заемщике, информация должна звучать четко и внятно. Должны быть произнесены учетные данные. Не паспортные, но общего направления, вплоть до черт характера, ответственности.

Задержки по предыдущим платежам

Если во время выплаты прошлого кредита случались задержки более 30 дней, в новом кредите может быть отказано. Если в течение года проценты по кредиту задерживались 3 раза и более, на новую заявку также может прийти отказ.

В этом случае необходимо исправлять кредитную историю или вносить залог.

Попробуйте использовать другой вид кредита.

Интересно! Кредитная амнистия 2022 года для физических лиц

Проверка работодателя

Сотрудники банка будут рассматривать основное место работы. Важны данные не только заемщика, но и работодателя. Предприятие или организация, где заявитель получает основной доход, должно существовать более года и не иметь задолженности по налогам. Стадии ликвидации или банкротства компании-работодателя отрицательно повлияют на решение о выдаче средств.

Руководитель предприятия работодателя должен ответить на звонок из банка, подтвердить место работы заемщика, предоставить необходимую банку информацию.

yandex_ad_2

Компания-работодатель должна быть платежеспособна и не иметь повышенных рисков.

Указание дополнительных доходов

Нередко граждане указывают основной доход от постоянной работы или основного вида деятельности, но не вписывают сведения о дополнительном заработке. Это может быть оказание услуг во внерабочее время: например, косметология, грузоперевозки, частные консультации. Получать дополнительный доход можно от сдачи в наем жилых или нежилых помещений, автомобиля в аренду.

Можно иметь официальный источник дополнительного дохода: работу по совместительству, второе место работы, получение процентов по вкладу. Даже если доход незначительный, то, заполняя анкету в банке, стоит указать все подобные источники средств, т. к. это может служить подтверждением платежеспособности. Специалисты банка могут учесть суммы дополнительного дохода при расчете суммы кредита.

Как банки рассматривают заявки

При выдаче кредита до 50 тыс. руб. банки рассматривают заявки автоматически. Компьютерная программа анализирует анкету заемщика и присваивает баллы за каждый раздел заявления. Скоринговая программа учитывает:

  • пол заемщика;

  • возраст;

  • место жительства и работы;

  • стаж трудовой деятельности на последнем предприятии;

  • размер зарплаты.

Например, возрасту заемщика 18-20 лет присваивается 8 баллов. При возрасте в 35 лет баллы возрастают до 40. И так по каждому параметру. Автоматическая заявка одобряется при достижении определенного порога баллов. Если же набранных баллов не хватает, в кредите отказывают.

Когда сумма заявленного займа превышает 50 тыс. руб., подключается кредитный эксперт банка. Вся полученная информация тщательно проверяется. Наличие кредитных обязательств перед другими организациями также может послужить причиной отказа.

Платежи по кредитам не должны превышать 50% от суммы заработной платы.

При оценке заемщика сотрудники банка будут рассматривать платежную дисциплину. Небанковские долги также повлияют на решение о выдаче займа. Это могут быть неоплаченные коммунальные счета, долги по алиментам, по налогам.

Отсутствие кредитной истории и возраст от 18 до 21 года также влияют на решение о выдаче кредита. Скорее всего, на такую заявку будет отказ.

Каждая кредитная организация предъявляет свои минимальные требования к клиентам. Несоответствие стандартным требованиям банка также может повлиять на решение.

Что нужно сделать, чтобы повысить шансы на одобрение заявки:

  • указывать достоверную информацию;

  • писать заявление без ошибок и исправлений;

  • не запрашивать слишком большую сумму;

  • оплатить коммунальные услуги перед подачей заявки.

Минимальные требования банка можно найти на сайте организации. Полный пакет документов должен быть собран в бумажном варианте и находиться под рукой. Наличие банковской карты, на которую поступают средства, сыграет положительную роль при одобрении заявки.

Итоги

Есть пять основных причин, почему отказывают в кредите во всех банках с хорошей кредитной историей и зарплатой. При сложностях с оформлением кредита можно обратиться за консультацией к специалистам, а можно попробовать подать заявку еще раз, исправив недочеты. 
Модный образ — виджет Клео.ру

Какой будет курс евро в декабре 2026 года

Какой будет курс евро в декабре 2026 года - прогноз и мнение экспертов. Какие события влияют на стоимость европейской валюты.

автор Артем Маслов

Накопления в валюте – это один из самых популярных способов вложения денег. Многие хранят свой капитал, считая это решение надежным и проверенным временем. Однако даже такой способ может привести к убыткам, если не учитывать в своих планах мировые события и другие важные факторы. Предлагаем разобраться, какой курс евро будет в декабре 2026 года и на что стоит обращать внимание при покупке валюты.

Факторы, способные влиять на курс евро

Конец 2026 года, скорее всего, пройдет без резких скачков. Однако спокойствие рынка очень часто бывает обманчивым. Те, кто ослабляет бдительность, в первую очередь сталкиваются с последствиями резких перемен.

Чтобы не попасть в неприятную ситуацию, следует разобраться, какие факторы оказывают основное влияние на валютный курс.

Торговый баланс

Деньги – это, в упрощенном виде, такой же товар, как и любой другой. Они имеют определенную ценность и подчиняются главному рыночному правилу – балансу спроса и предложения. Если к определенной валюте есть интерес со стороны покупателей, то и цена на нее будет расти. Следовательно, курс по отношению к рублю тоже начнет подниматься. И наоборот, если предложение на валютном рынке значительно выше, чем спрос, закономерным результатом будет падение стоимости.

Основным источником поступления валюты в страну является международная торговля. Экспортеры, продавая товары за границу, обеспечивают поступление иностранных денег. Они создают предложение на валютном рынке. В свою очередь импортеры используют евро, доллары и другие валюты для приобретения зарубежных товаров и услуг. Основная доля спроса формируется именно ими. Если превалирует экспорт, ожидаемым будет снижение курса евро и укрепление рубля. Когда лидерство на стороне импорта, ситуация будет противоположной.

Иностранные санкции и внутренние запреты накладывают свой отпечаток на торговый баланс. При ужесточении ограничительной политики валютные колебания становятся менее прогнозируемыми.

курс евро в декабре 2026
Изображение сгенерировано нейросетью

Инфляция

Одним из главных экономических индикаторов часто называют инфляцию. Она показывает, как быстро меняются цены на товары и услуги, а также, в упрощенном виде, скорость обесценивания национальной валюты. Для понимания, как зависит курс валют от инфляции, следует проанализировать показатели двух сравниваемых экономических зон. Если российские значения выше средних по ЕС, то обстоятельства будут работать в сторону ослабления рубля. И наоборот, высокая европейская инфляция может стать причиной падения стоимости евро.

Однако экономические показатели способны оказывать психологический эффект. Крупный бизнес и инвесторы, ожидая ослабления рубля, могут переводить средства в более стабильные валюты или выводить капитал из страны. Увидев, что делают топовые игроки рынка, за ними следом подтягиваются и другие участники. В результате сама информация об ухудшении экономических условий может оказывать более серьезное влияние на курс, чем сама инфляция.

Изображение сгенерировано нейросетью

Цены на полезные ископаемые

Российская экономика по-прежнему сильно зависит от торговли полезными ископаемыми. От мировых цен на ресурсы напрямую зависят приток валюты в страну и выполнение бюджета. При глобальном росте цен возрастают и доходы. Если же стоимость ресурсов падает, страна недополучает расчетную прибыль. Чтобы компенсировать это, регулятор может задействовать инструменты для повышения валютного курса.

Стоимость сырья, в свою очередь, зависит от спроса на него. В спокойные времена потребление растет: заводы работают, а люди тратят больше средств. В кризисные годы картина меняется. Население экономит, производство сокращается. Сырье на этом фоне дешевеет.

Изображение сгенерировано нейросетью

Монетарная политика

Решения Центробанка серьезно влияют на курс евро и других валют. Прежде чем покупать валюту, эксперты советуют посмотреть на ключевую ставку – процент, под который получают кредиты коммерческие банки от ЦБ РФ. Именно от нее зависит, какими будут условия по кредитам и вкладам для населения и бизнеса.

При повышении ставки доходность вложений в рубль возрастает. Хранить деньги в национальной валюте становится выгоднее, поэтому в краткосрочной перспективе это может снизить курс евро. Однако у этого есть и обратная сторона: удорожание кредитов. Из-за дополнительных затрат на бизнес внутреннее производство замедляется, делая всю цепочку дороже. При снижении ставки ситуация, как правило, противоположная: курс растет, ускоряется производство, деньги используются более активно.

Изображение сгенерировано нейросетью

Ожидания курса евро в декабре 2026 года

При оценке, какой курс евро будет в декабре 2026 года, важно учитывать не один конкретный фактор, а их совокупность. Аналитики отмечают, что в конце года валютный рынок традиционно подвержен сезонным колебаниям. Перед Новым годом россияне активнее покупают иностранную валюту: в основном для туризма и онлайн-покупок. Но бывают и исключения, если сойдутся определенные условия. К тому же новогодний спрос носит краткосрочный характер. После праздников валютный ажиотаж резко спадает.

Эксперты описали три сценария:

  • Рост курса евро. Этот вариант реализуется при смещении торгового баланса в сторону импорта, снижении цен на добываемые ресурсы, появлении новых геополитических и экономических рисков. Добавят давления и сезонные факторы: массовая покупка населением валюты перед новогодними праздниками. В этом случае евро может достичь отметки 105 рублей и закрепиться выше нее.
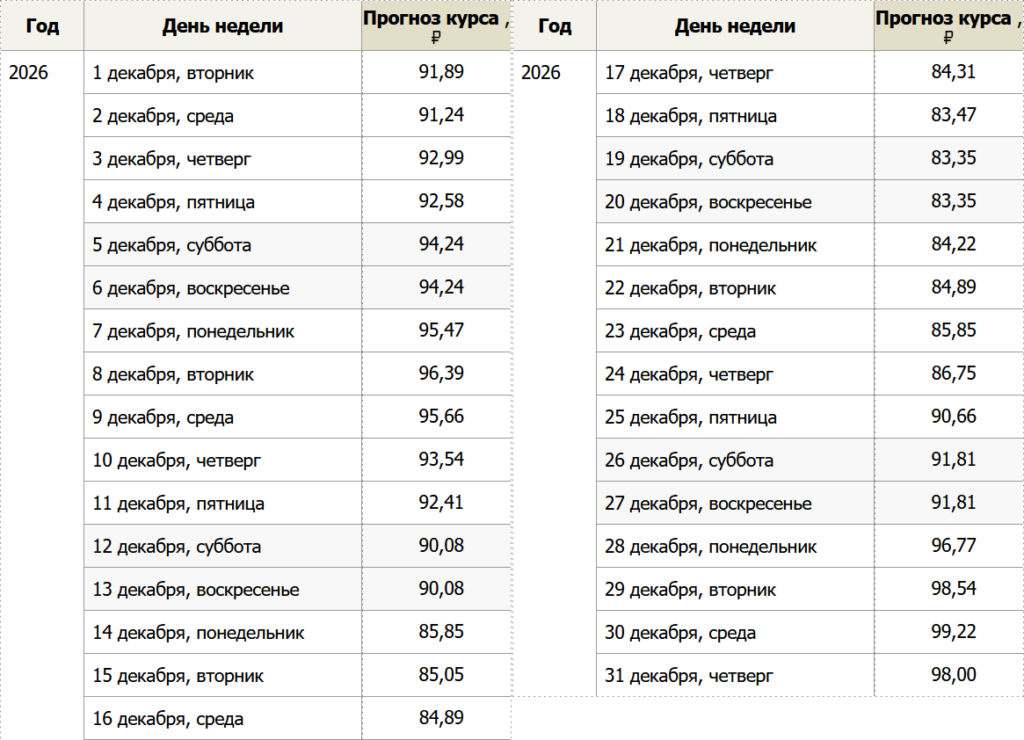
  • Стабильный курс. Этот вариант будет возможен, если глобальная обстановка кардинально не изменится. Евро продолжит движение в ценовом коридоре 90-98 рублей, без резких рывков в ту или другую сторону.
  • Снижение валютного курса. Чтобы рубль заметно окреп, требуется одновременное выполнение нескольких условий. Например, рост экспорта, снижение импорта, появление новых торговых связей, подорожание сырья на мировых рынках, частичная отмена ограничений на сырьевой сектор и повышение ключевой ставки. В таком случае курс евро может упасть до уровня 85 рублей.
Прогноз курса евро на декабрь 2026

Важно учитывать, что эти расчеты составлены на основании открытых данных. В случае, если события будут меняться непредсказуемо, этот прогноз может потерять актуальность. Перед покупкой или продажей валюты необходимо провести собственный анализ с учетом свежих данных и новых условий.

Стоит ли покупать евро в декабре 2026 года

Решение о покупке напрямую зависит от цели. Если евро нужны для личного использования, например, для поездки, покупок или оплаты зарубежных услуг, их можно приобретать в любое время. Главными условиями в таком случае будут наличие достаточного количества валюты и адекватная стоимость.

Если же цель – долгосрочное инвестирование и спекуляции на валютном рынке, требуется совершенно другой подход. Необходимо оценивать все риски, связанные с покупкой и продажей евро. В моменты глобальной нестабильности можно и хорошо заработать, и понести крупные убытки.

курс евро в декабре 2026
Изображение сгенерировано нейросетью

Подведем итог

Финансовые аналитики спрогнозировали, каким может быть курс евро в декабре 2026 года. Ожидается, что европейская валюта продолжит движение в ценовом коридоре 90-98 рублей, демонстрируя тренд на рост. Напоминаем, что прогноз не является инвестиционной рекомендацией. Любые решения следует принимать только после собственного анализа.

Модный образ — виджет 290 px

Артем Маслов

Специалист по финансам и кредиту

Фото: Изображения сгенерированы нейросетью