С какого возраста ребенку можно открыть счет в банке России

С какого возраста можно открыть счет в банке в России, получить карту. Как сделать детский вклад выгодным. Как ребенок может самостоятельно распоряжаться сбережениями. Условия вкладов в Сбербанке, «Тинькофф», Внешторгбанке.

автор Моника Микаия

Вопрос, с какого возраста можно открыть счет в банке, может возникать как у родителей, так и у детей. Специализированные депозиты для детей предлагают разные банки, но важно не только сохранить сбережения, иметь возможность делать платежи, но и преумножить капитал.

С какого возраста можно открыть счет в банке в России

Родители могут открыть на ребенка счет в банке с момента появления свидетельства о рождении. Как только малыш появится на свет, уже с этого возраста можно открыть счет в банке ребенку. Если человек не связан кровными узами с малышом, потребуется согласие родителей.

В 14 лет ребенок получает паспорт и может самостоятельно открыть счет в банке. До этого возраста, пока нет документа о российском гражданстве, оформлением финансовых услуг занимаются взрослые родственники: родители, опекуны, бабушки. Для открытия счета на детей нужен паспорт взрослого члена семьи и свидетельство о рождении.

yandex_ad_1

В 18 лет молодым людям полностью становятся доступны все операции по вкладам. С 14 до 18 лет большинство операций можно совершать, но есть ограничения. Если ребенку не исполнилось 18, он не имеет права на финансовые услуги.

Если родители уже открыли счет на ребенка, тот может пополнять его самостоятельно и снимать проценты со вклада. При желании снять все накопленные средства нужно будет предоставить в банк письменное согласие родителей.

Интересно! Можно ли снять деньги с материнского капитала в 2022 году

Вклады должны быть выгодными

На денежные средства, доверенные банку, начисляются проценты. Не пользователь платит за то, что финансовая организация хранит его деньги, а банк выплачивает проценты за то, что может распоряжаться средствами клиентов до тех пор, пока деньги им не понадобятся.

Выбирая банк, нужно не только рассматривать специальные детские предложения, но и учитывать выгоду сделки. Детские вклады доступны во всех крупных организациях, но не все предлагают высокие проценты.

С какого возраста можно открыть счет в банке и получить карту на ребенка, решают родители. Как только появляются свободные средства, стоит это сделать. Можно с самого рождения или позже. Но, открывая счет на ребенка, нужно выбрать наиболее подходящий банк.

«Сбербанк» предлагает программу СберKids под 2,9% годовых при вкладе в рублях и 0,4% на долларовый. Срок — 1 год с условием пополнения в любое время. «Тинькофф» предлагает аналогичный счет с доходностью 5,24%, пополнением, ежемесячной капитализацией и частичным снятием. ВТБ сформировал 27 детских предложений с разными условиями. Ставка — от 4,2% до 5,4%.

Интересно! Минимальная зарплата в Московской области в 2022 году

Финансовые инструменты для детей

Современная жизнь учит считать деньги и рационально распоряжаться сбережениями. Фарфоровые копилки и даже расчеты наличными отходят в прошлое. Чем раньше ребенок научится считать деньги, сохранять доходы, тем проще ему будет во взрослой самостоятельной жизни. Оформление и умение заполнять финансовые документы также пригодится.

yandex_ad_2

Банки предлагают разные программы сбережения средств и использования карт.

Срочный вклад

Денежные средства откладываются на определенный срок. Важны условия оформления и возможность пополнения. Основные моменты для выбора:

  • Нужно выбрать валюту вклада: рубли, доллары, евро. Если расходы планируется совершать за границей, то выгоднее сразу определить для вклада валюту той страны, где ребенок будет учиться или отдыхать.

  • Возможность пополнения имеет значение в том случае, если сумма будет увеличиваться постепенно. Не получается сразу положить побольше денег? Значит, нужно выбирать пополняемый вклад.

  • Срок вложения также играет роль. Если банковской программой предусмотрен больший процент за больший срок, стоит это рассмотреть.

Не нужно забывать, что ребенок сможет самостоятельно снять деньги только при достижении 18 лет.

Банковская карта

Кредит несовершеннолетнему никто не даст, а вот оформить дебетовую карту ребенок может самостоятельно. Дети с 14 до 18 лет могут самостоятельно оформлять карту с письменного согласия законных представителей.

Пластиковыми картами легко пользуются даже дети, а наличные можно потерять. Многие банки готовы оформлять детские карты с 6-7 лет. По сути, это получается дополнительная карта, привязанная к родительскому счету.

Подростки, получившие паспорт, могут самостоятельно оформить банковскую карту. Также можно оформить страховку на случай потери карты. Банки предлагают выгодное обслуживание для детей, когда работает система лояльности. Баллы за покупки, кэшбэк, скидки от партнеров финучреждения привлекательны для молодежи.

Интересно! Почему в банках отказывают в кредите, даже с хорошей историей

Как ребенок может самостоятельно распоряжаться вкладом

Начиная с 14-летнего возраста, подростки имеют право на операции по вкладу. Такая возможность закреплена за детьми законодательно. Ребенок может самостоятельно пополнять счет, снимать средства со вклада в размере своего дохода, например, стипендии.

Специалистам банка нужно предоставить подтверждающие документы. Если для снятия денег со вклада документов нет, потребуется согласие родителей или опекунов. По достижении 18 лет молодой человек будет вправе распоряжаться всеми средствами без ограничений.

Банковская карта, данные которой привязаны к номеру телефона, удобна для совершения многих операций. Не выходя из дома подросток сможет оплачивать мобильную связь и интернет, делать заказы еды и вещей через интернет, оплачивать покупки.

Итоги

Возможность открытия вклада на ребенка и условия снятия денег регулируются законодательно. Гражданский кодекс определяет права и обязанности по финансовым операциям. 14-летний подросток может пополнять вклад и снимать с него деньги в размере своего дохода.
Модный образ — виджет Клео.ру

Какой будет курс евро в декабре 2026 года

Какой будет курс евро в декабре 2026 года - прогноз и мнение экспертов. Какие события влияют на стоимость европейской валюты.

автор Артем Маслов

Накопления в валюте – это один из самых популярных способов вложения денег. Многие хранят свой капитал, считая это решение надежным и проверенным временем. Однако даже такой способ может привести к убыткам, если не учитывать в своих планах мировые события и другие важные факторы. Предлагаем разобраться, какой курс евро будет в декабре 2026 года и на что стоит обращать внимание при покупке валюты.

Факторы, способные влиять на курс евро

Конец 2026 года, скорее всего, пройдет без резких скачков. Однако спокойствие рынка очень часто бывает обманчивым. Те, кто ослабляет бдительность, в первую очередь сталкиваются с последствиями резких перемен.

Чтобы не попасть в неприятную ситуацию, следует разобраться, какие факторы оказывают основное влияние на валютный курс.

Торговый баланс

Деньги – это, в упрощенном виде, такой же товар, как и любой другой. Они имеют определенную ценность и подчиняются главному рыночному правилу – балансу спроса и предложения. Если к определенной валюте есть интерес со стороны покупателей, то и цена на нее будет расти. Следовательно, курс по отношению к рублю тоже начнет подниматься. И наоборот, если предложение на валютном рынке значительно выше, чем спрос, закономерным результатом будет падение стоимости.

Основным источником поступления валюты в страну является международная торговля. Экспортеры, продавая товары за границу, обеспечивают поступление иностранных денег. Они создают предложение на валютном рынке. В свою очередь импортеры используют евро, доллары и другие валюты для приобретения зарубежных товаров и услуг. Основная доля спроса формируется именно ими. Если превалирует экспорт, ожидаемым будет снижение курса евро и укрепление рубля. Когда лидерство на стороне импорта, ситуация будет противоположной.

Иностранные санкции и внутренние запреты накладывают свой отпечаток на торговый баланс. При ужесточении ограничительной политики валютные колебания становятся менее прогнозируемыми.

курс евро в декабре 2026
Изображение сгенерировано нейросетью

Инфляция

Одним из главных экономических индикаторов часто называют инфляцию. Она показывает, как быстро меняются цены на товары и услуги, а также, в упрощенном виде, скорость обесценивания национальной валюты. Для понимания, как зависит курс валют от инфляции, следует проанализировать показатели двух сравниваемых экономических зон. Если российские значения выше средних по ЕС, то обстоятельства будут работать в сторону ослабления рубля. И наоборот, высокая европейская инфляция может стать причиной падения стоимости евро.

Однако экономические показатели способны оказывать психологический эффект. Крупный бизнес и инвесторы, ожидая ослабления рубля, могут переводить средства в более стабильные валюты или выводить капитал из страны. Увидев, что делают топовые игроки рынка, за ними следом подтягиваются и другие участники. В результате сама информация об ухудшении экономических условий может оказывать более серьезное влияние на курс, чем сама инфляция.

Изображение сгенерировано нейросетью

Цены на полезные ископаемые

Российская экономика по-прежнему сильно зависит от торговли полезными ископаемыми. От мировых цен на ресурсы напрямую зависят приток валюты в страну и выполнение бюджета. При глобальном росте цен возрастают и доходы. Если же стоимость ресурсов падает, страна недополучает расчетную прибыль. Чтобы компенсировать это, регулятор может задействовать инструменты для повышения валютного курса.

Стоимость сырья, в свою очередь, зависит от спроса на него. В спокойные времена потребление растет: заводы работают, а люди тратят больше средств. В кризисные годы картина меняется. Население экономит, производство сокращается. Сырье на этом фоне дешевеет.

Изображение сгенерировано нейросетью

Монетарная политика

Решения Центробанка серьезно влияют на курс евро и других валют. Прежде чем покупать валюту, эксперты советуют посмотреть на ключевую ставку – процент, под который получают кредиты коммерческие банки от ЦБ РФ. Именно от нее зависит, какими будут условия по кредитам и вкладам для населения и бизнеса.

При повышении ставки доходность вложений в рубль возрастает. Хранить деньги в национальной валюте становится выгоднее, поэтому в краткосрочной перспективе это может снизить курс евро. Однако у этого есть и обратная сторона: удорожание кредитов. Из-за дополнительных затрат на бизнес внутреннее производство замедляется, делая всю цепочку дороже. При снижении ставки ситуация, как правило, противоположная: курс растет, ускоряется производство, деньги используются более активно.

Изображение сгенерировано нейросетью

Ожидания курса евро в декабре 2026 года

При оценке, какой курс евро будет в декабре 2026 года, важно учитывать не один конкретный фактор, а их совокупность. Аналитики отмечают, что в конце года валютный рынок традиционно подвержен сезонным колебаниям. Перед Новым годом россияне активнее покупают иностранную валюту: в основном для туризма и онлайн-покупок. Но бывают и исключения, если сойдутся определенные условия. К тому же новогодний спрос носит краткосрочный характер. После праздников валютный ажиотаж резко спадает.

Эксперты описали три сценария:

  • Рост курса евро. Этот вариант реализуется при смещении торгового баланса в сторону импорта, снижении цен на добываемые ресурсы, появлении новых геополитических и экономических рисков. Добавят давления и сезонные факторы: массовая покупка населением валюты перед новогодними праздниками. В этом случае евро может достичь отметки 105 рублей и закрепиться выше нее.
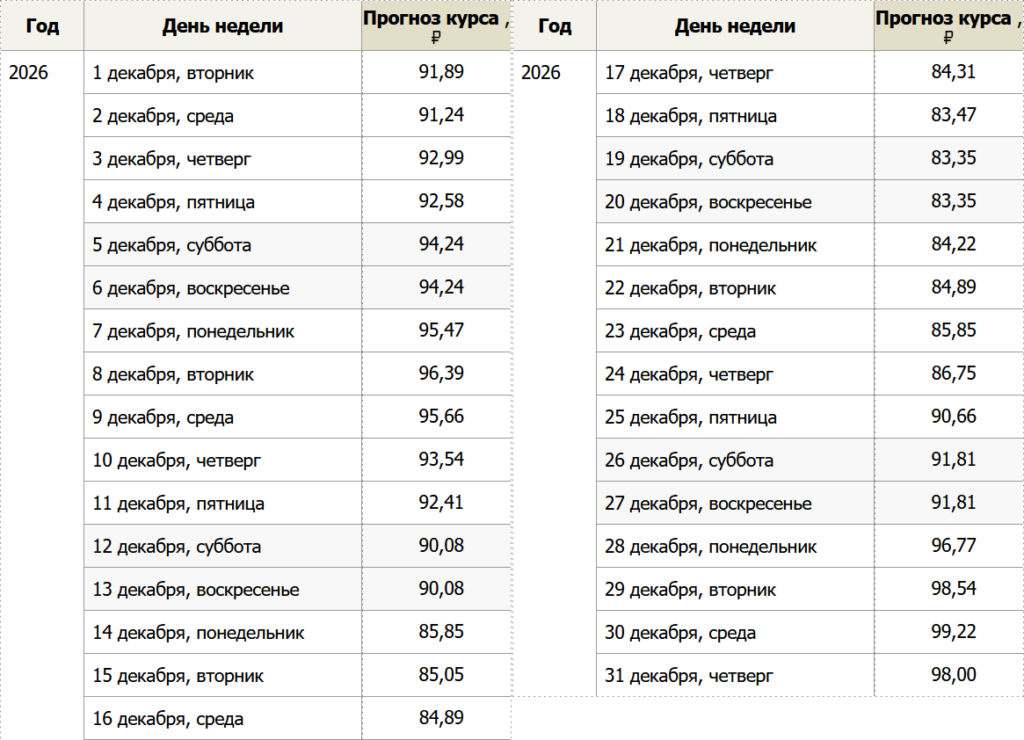
  • Стабильный курс. Этот вариант будет возможен, если глобальная обстановка кардинально не изменится. Евро продолжит движение в ценовом коридоре 90-98 рублей, без резких рывков в ту или другую сторону.
  • Снижение валютного курса. Чтобы рубль заметно окреп, требуется одновременное выполнение нескольких условий. Например, рост экспорта, снижение импорта, появление новых торговых связей, подорожание сырья на мировых рынках, частичная отмена ограничений на сырьевой сектор и повышение ключевой ставки. В таком случае курс евро может упасть до уровня 85 рублей.
Прогноз курса евро на декабрь 2026

Важно учитывать, что эти расчеты составлены на основании открытых данных. В случае, если события будут меняться непредсказуемо, этот прогноз может потерять актуальность. Перед покупкой или продажей валюты необходимо провести собственный анализ с учетом свежих данных и новых условий.

Стоит ли покупать евро в декабре 2026 года

Решение о покупке напрямую зависит от цели. Если евро нужны для личного использования, например, для поездки, покупок или оплаты зарубежных услуг, их можно приобретать в любое время. Главными условиями в таком случае будут наличие достаточного количества валюты и адекватная стоимость.

Если же цель – долгосрочное инвестирование и спекуляции на валютном рынке, требуется совершенно другой подход. Необходимо оценивать все риски, связанные с покупкой и продажей евро. В моменты глобальной нестабильности можно и хорошо заработать, и понести крупные убытки.

курс евро в декабре 2026
Изображение сгенерировано нейросетью

Подведем итог

Финансовые аналитики спрогнозировали, каким может быть курс евро в декабре 2026 года. Ожидается, что европейская валюта продолжит движение в ценовом коридоре 90-98 рублей, демонстрируя тренд на рост. Напоминаем, что прогноз не является инвестиционной рекомендацией. Любые решения следует принимать только после собственного анализа.

Модный образ — виджет 290 px

Артем Маслов

Специалист по финансам и кредиту

Фото: Изображения сгенерированы нейросетью